Chytře k finančnímu startu: Jak připravit dětem bezpečný základ
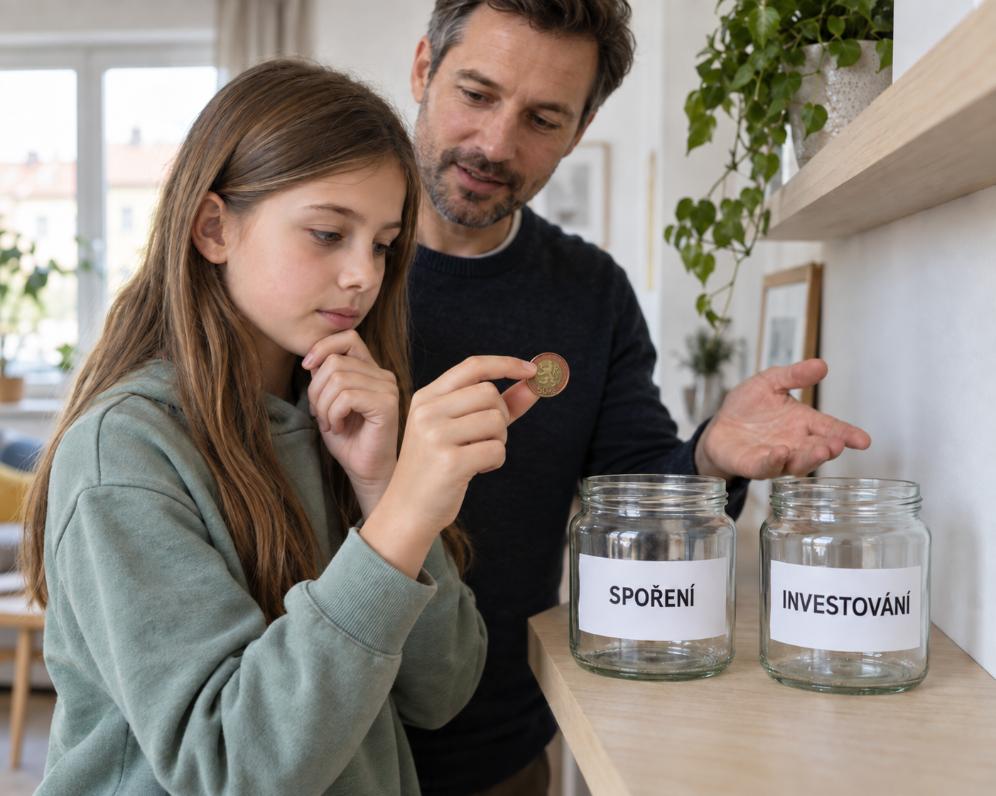
Přemýšlíte, jak nejlépe podpořit finanční budoucnost vašich dětí? Dilema mezi spořením a investováním je běžné. Zatímco spořicí účty nabízejí rychlou dostupnost a bezpečí, investování může v dlouhodobém horizontu přinést zajímavější zhodnocení. Každá cesta má své plusy i mínusy. Pojďme společně prozkoumat, jak je efektivně kombinovat a položit dětem pevné základy pro studium, bydlení či jiné životní cíle.
Spoření vs. Investování: Kdy co využít?
Jak nejlépe připravit dětem finanční základ? Často se řeší dilema mezi spořením a investováním. Spořicí účet je ideální pro peníze, které chcete mít rychle po ruce a v bezpečí. Jeho hodnota je stabilní, bez vlivu tržních výkyvů. Je to skvělá volba pro krátkodobé cíle nebo jako pohotovostní rezerva. Mějte ale na paměti, že pokud úroky po zdanění nepokryjí inflaci, kupní síla úspor klesá. V budoucnu si za stejnou částku koupíte méně.
Pro dlouhodobé cíle, jako je financování studia nebo prvního bydlení, se vyplatí zvážit investování. S horizontem deseti a více let mohou investice přinést vyšší zhodnocení. S vyšším potenciálem výnosu však roste i riziko kolísání hodnoty. Investice mohou růst i klesat. Dlouhý časový horizont pomáhá překonat nepříznivá období, ale zisk nezaručuje. Při výběru je klíčové zvážit, kdy peníze potřebujete, jaké riziko přijmete a jaké jsou poplatky. Nejlepší je často kombinace obou přístupů, na míru vaší rodině.
Praktické nástroje pro dětské finance
Pro finanční start dětí můžete využít doplňkové penzijní spoření (DPS). Rodiče mohou na tento účet pravidelně přispívat a při splnění podmínek se k vkladům připisuje státní příspěvek. Peníze se investují podle zvolené strategie, ale výsledek není předem garantován. Pamatujte, že hlavním účelem DPS je spoření na stáří, proto většina prostředků zůstává dlouhodobě vázaná. Dítě může po 18. narozeninách a splnění zákonných podmínek požádat o výplatu až jedné třetiny naspořených peněz (bez státních příspěvků), pokud spoření trvalo alespoň deset let.
Další možností jsou podílové fondy nebo jiná investiční řešení. Ta rozkládají peníze mezi různé druhy aktiv, což pomáhá snižovat rizika, ale nemůže je zcela eliminovat. Před výběrem je nezbytné porovnat poplatky, dostupnost peněz a míru kolísání hodnoty. Důležité je také ověřit, komu budou peníze právně patřit a kdo o nich bude moci rozhodovat po dosažení plnoletosti dítěte. Tyto detaily jsou klíčové pro plynulý přechod k dospělému hospodaření s financemi.
Kouzlo času a pravidelnosti
Při vytváření finančního základu pro dítě hraje klíčovou roli čas. Čím dříve začnete, tím menší vklady stačí. Dlouhý časový horizont umožňuje naplno využít princip složeného zhodnocování – výnosy generují další výnosy. U investic však nejde o předem stanovený úrok; skutečný výsledek závisí na vývoji trhu, nákladech a zvolené strategii.
Stejně důležitá je i pravidelnost. I menší měsíční částky mohou za léta vytvořit významný finanční základ. Konkrétní výsledek nelze dopředu slíbit. S blížícím se termínem, kdy má dítě peníze využít, je vhodné plán zkontrolovat. Příliš riziková investice by mohla krátce před výběrem výrazně klesnout. Zapojte dítě do finančního rozhodování. Získá tak cenné zkušenosti s plánováním a odpovědným zacházením s financemi.
Vytvoření pevného finančního základu pro děti je kombinací spoření a investování. Správná cesta závisí na vašich cílech, horizontu a riziku. Nejste si jisti, co je pro vaši rodinu ideální? Neváhejte se na mě obrátit. Ráda vám pomohu prozkoumat možnosti a najít řešení na míru. Využijte kontaktní údaje na tomto webu a domluvte si nezávaznou konzultaci.
Autor
Jako konzultant pracuji od roku 2016. Průzkumy ukazují, že až 80% lidí se v průběhu života setká s určitými finančními problémy. Asi Vás teď překvapí, že ve většině případů není problém v tom, že by lidé málo vydělávali , ale chyba je ve špatném zacházení a hospodaření s penězi.
Tento web Vám pomůže vyznat se ve složitém světě finančních produktů. Stačí si přečíst několik článků na tomto webu a uvidíte, že základní přehled se Vám dostane pod kůži velmi rychle. Žádný "finanční poradce" pak nebude mít šanci Vás jakkoli obalamutit.
Pokud Vás cokoliv dalšího zajímá, využijte kontaktů na tomto webu. Rád se s Vámi sejdu u kávy.